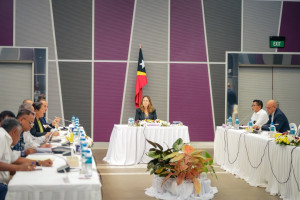
Iha loron 23 fulan-setembru tinan 2026, membru Governu sira partisipa iha semináriu ida iha Auditóriu Kay Rala Xanana Gusmão, Ministériu Finansas, iha Dili, ne’ebé foka ba aprezentasaun no diskusaun inisiativa lejizlativa hodi kria Impostu kona-ba Valór Akresentadu (IVA), ne’ebé realiza hosi Ministériu Finansas liuhosi Autoridade Tributária.
Semináriu ne’e ho objetivu atu aprezenta elementu prinsipál sira hosi proposta lei ne’e, inklui estrutura no mekanizmu sira ne’ebé prevee ona ba implementasaun IVA, no mós halibur komentáriu no kontribuisaun hosi membru Governu sira iha ámbitu prosesu preparasaun proposta lejizlativa nian. 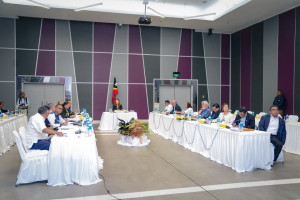
Inisiativa ne’e halo parte iha ajenda reforma fiskál Governu Konstitusionál IX nian, ne’ebé prevee reforsu mobilizasaun reseita doméstika, habelar baze tributária, no hamenus neineik dependénsia ba reseita sira husi Fundu Petrolíferu.
Programa Governu IX nian estabelese nu’udar objetivu atu hasa’e reseitas doméstikas no, entre medida sira atu alkansa meta ida-ne’e, inklui revizaun ba Lei Tributária, introdusaun IVA, no mós reforsu ba kapasidade Autoridade Tributária no Autoridade Aduaneira.
Preparasaun IVA ne’e mós iha relasaun ho prosesu integrasaun ekonómika rejionál Timor-Leste nian. Ho implementasaun Akordu kona-ba Komérsiu Merkadorias ASEAN (ATIGA), direitus ne’ebé aplikavel ba importasaun husi Estadus-Membrus ASEAN nian sei hamenus ka halakon neineik, tuir períodu tranzisaun ne’ebé aplikavel. Iha kontestu ida-ne’e, IVA nu’udar medida ida hosi medida sira ne’ebé prevee atu hametin no diversifika fontes reseitas doméstikas nian.
Projetu Lei IVA nian iha hela faze avansada preparasaun husi Autoridade Tributária, ho asisténsia téknika husi Rita de la Feria, espesialista Direitu Fiskál no Profesora Direitu Fiskál iha Universidade Leeds, ne’ebé antes ne’e fó ona asesoria ba Governu Timor-Leste kona-ba elaborasaun versaun inisiál husi proposta lei ne’e iha tinan 2015 no 2016, no agora daudauk ne’e iha Timor-Leste hodi apoia nia prosesu revizaun.
Durante semináriu ne’e aprezenta ba membru governu sira enkuadramentu reforma, karakterístika IVA, no mekanizmu prinsipál sira ne’ebé prevee ona iha projetu lei ne’e. IVA mak impostu indiretu ida ne’ebé aplika iha faze oioin hosi kadeia fornesimentu beins no servisus nian, ho mekanizmu ida ne’ebé permite operadór ekonómiku sira atu hamenus, tuir termu sira ne’ebé prevee iha lei, impostu ne’ebé selu ba sira-nia akizisaun sira hosi impostu ne’ebé kobra ba sira-nia venda (fa’an).
Dokumentasaun orsamentál ba tinan 2026 prevee introdusaun IVA iha tinan 2027 no halo estimativa katak medida ne’e bele kontribui ba aumentu reseita doméstika. Opsaun polítika fiskál sira relasiona ho IVA iha futuru sei iha hela diskusaun nia laran iha ámbitu preparasaun ninia kuadru lejizlativu.
Semináriu ho membru governu sira halo parte iha konsulta no sesaun téknika lubuk ida ne’ebé hala’o durante vizita hosi asesora Lei IVA nian ba Timor-Leste. Programa ne’e inklui enkontru sira ho Autoridade Tributária, Autoridade Aduaneira, Parlamentu Nasionál, no reprezentante sira hosi setór privadu.
Kontribuisaun sira ne’ebé rekolle iha sesaun hirak-ne’e sei konsidera iha revizaun ba projetu Lei IVA nian, molok konkluzaun ba prosesu preparasaun proposta hodi hetan apresiasaun iha Konsellu Ministrus no tuirmai hato’o ba Parlamentu Nasionál.